Temps de lecture estimé : 5 minutes
Points clés à retenir
- Avant le 1er mars 2012, l’abri échappe à la taxe d’aménagement.
- La taxe foncière reste due si l’abri est bâti : déclarez-le avec le formulaire H1.
- Une extension après 2012 est taxée sur la seule surface créée.
- Valeur forfaitaire 2026 : 892 € par m² hors Île-de-France.
- Prouvez la date avec factures, photos datées et vues IGN.
Taxe d’aménagement : pourquoi un abri construit avant 2012 y échappe
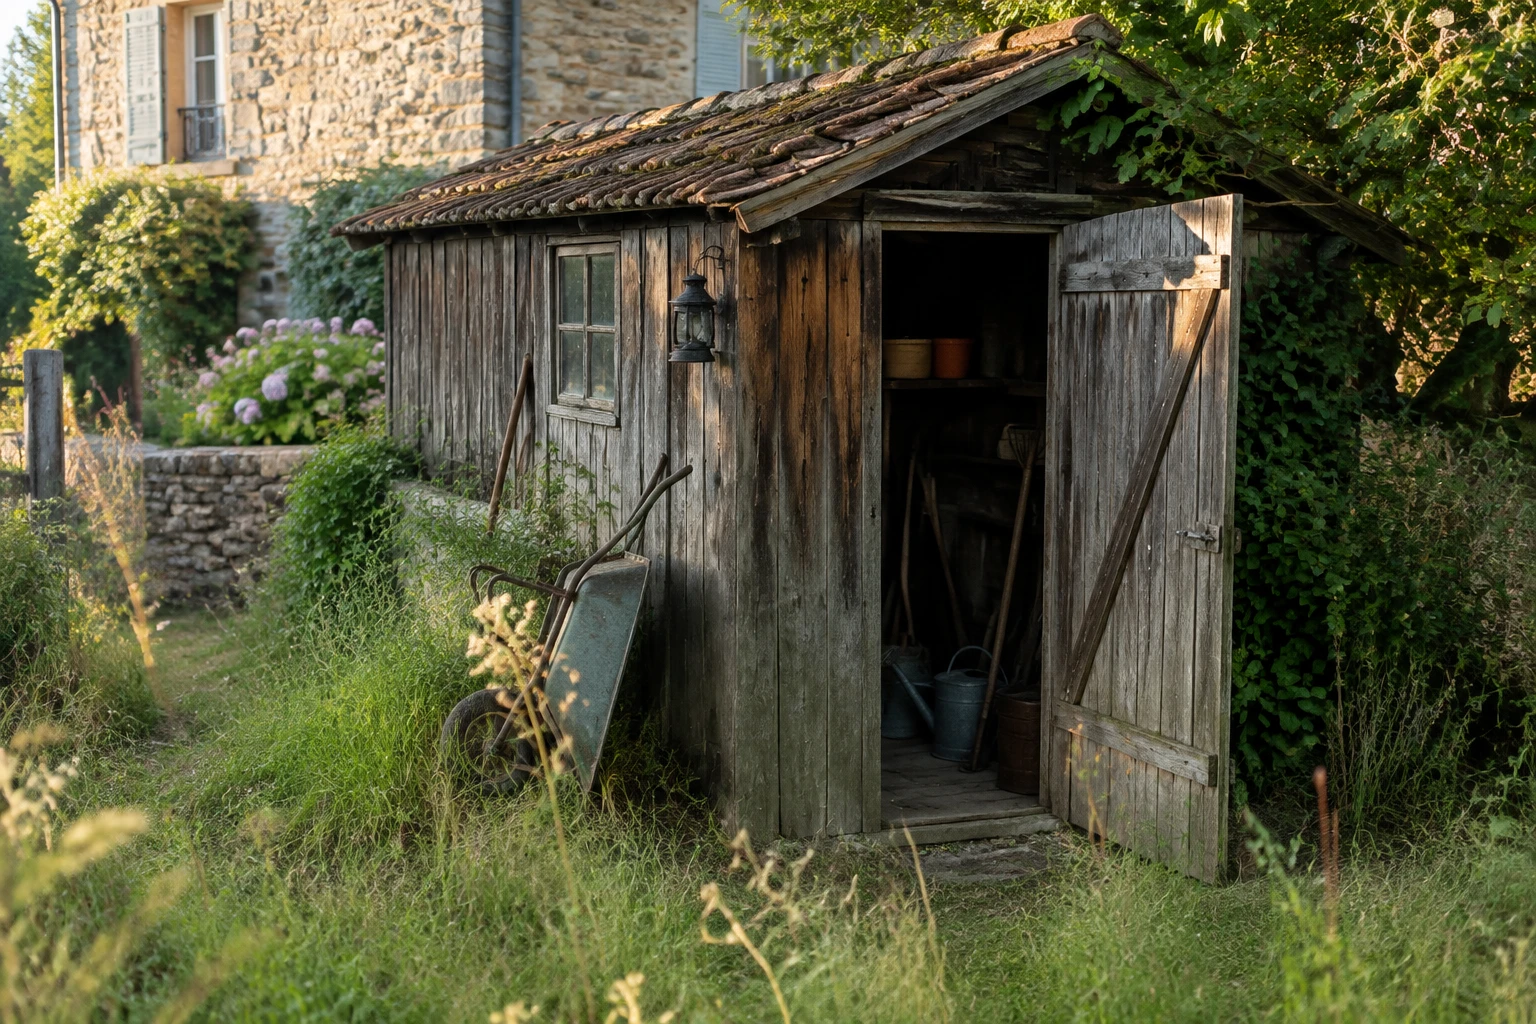
La taxe abri de jardin construit avant 2012 n’existe pas sous sa forme actuelle. La taxe d’aménagement s’applique aux demandes d’autorisation déposées à partir du 1er mars 2012, et la loi fiscale ne joue pas à rebours. Un abri autorisé avant cette date n’est donc pas redevable.
Cette taxe a été instituée par la loi de finances rectificative du 29 décembre 2010. Elle a remplacé la taxe locale d’équipement, créée en 1967, ainsi que d’autres participations d’urbanisme. Inutile d’en retracer toute l’histoire : retenez qu’elle ne vise que les dossiers récents.
Le critère est la date de l’autorisation d’urbanisme, pas celle où vous avez monté l’abri ni celle dont vous vous souvenez. Un abri posé en 2013 sur la base d’une déclaration déposée en 2011 reste hors champ. À l’inverse, un abri construit en 2010 sans aucune démarche pose une question de preuve, que je traite plus bas.
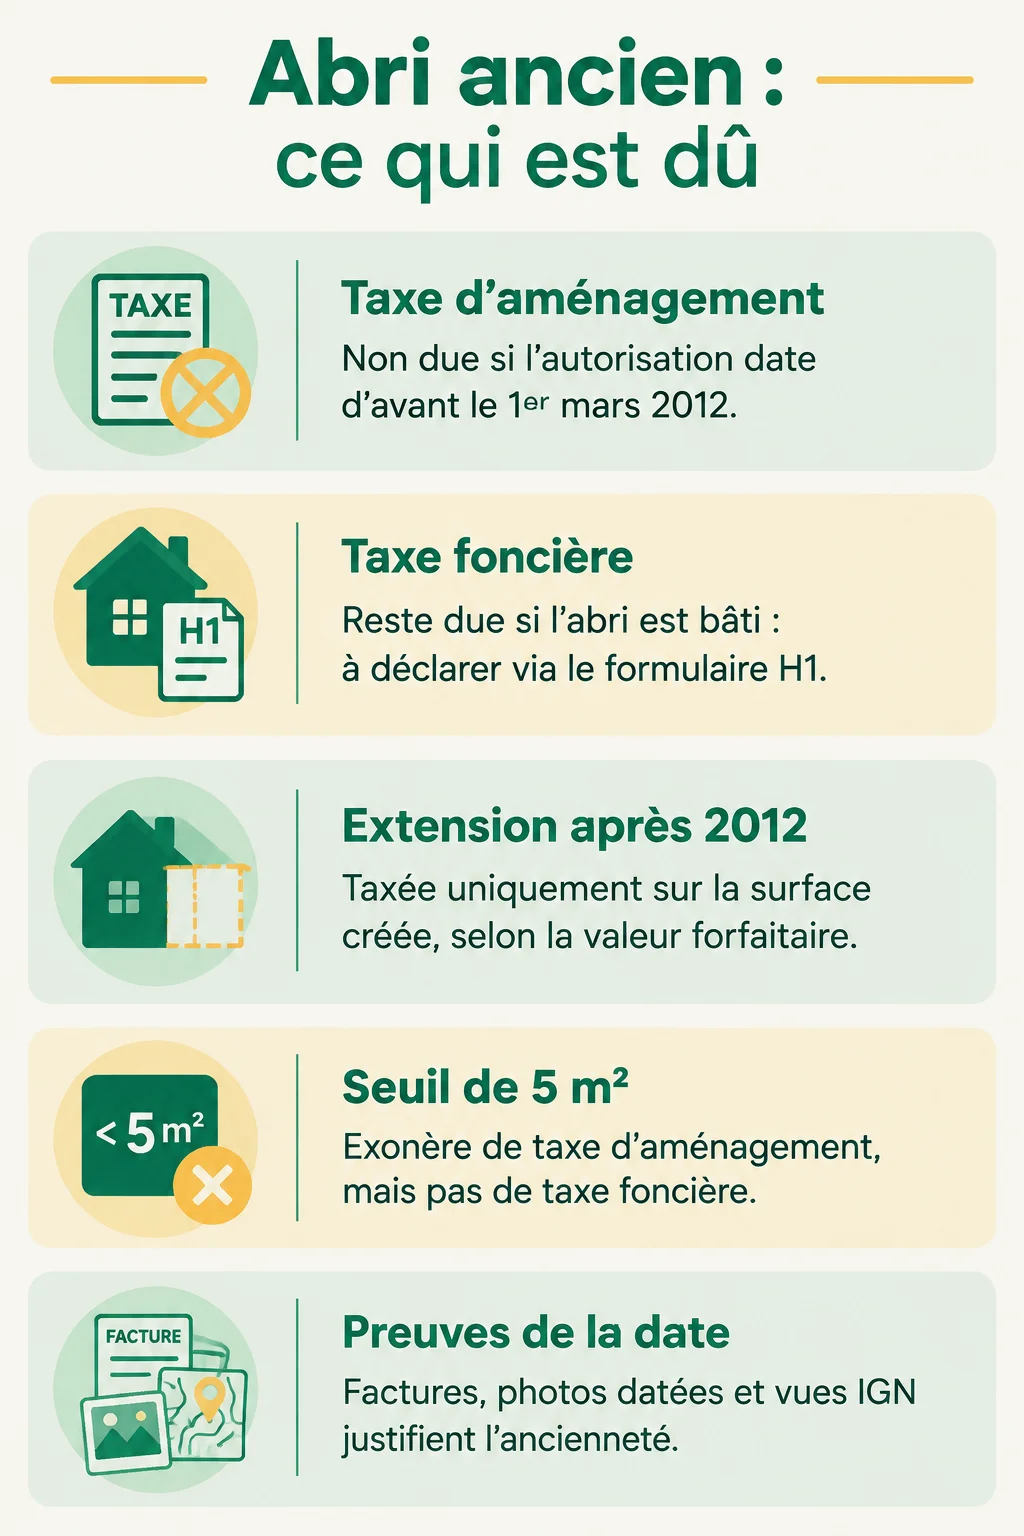 Ouvrir l’infographie en grand
Taxe foncière : un abri ancien reste concerné
La taxe d’aménagement et la taxe foncière sont deux impôts distincts. L’exonération du premier ne protège pas du second. Un abri bâti, clos et solide entre dans la valeur locative cadastrale de votre bien et peut donc augmenter votre taxe foncière.
Si l’abri n’a jamais été déclaré, vous risquez un rappel d’impôt. La déclaration se fait au moyen du formulaire H1, dans un délai de 90 jours après l’achèvement des travaux pour les constructions récentes. Pour un abri ancien, je conseille de déclarer spontanément plutôt que d’attendre un contrôle.
Erreur fréquente : croire que l’absence de l’abri sur l’avis de taxe foncière, ou une mention « en ruine » au cadastre, vaut exonération. Ni l’une ni l’autre n’a de valeur juridique si l’abri existe réellement. Sur un chantier, j’ai vu un propriétaire surpris par un rappel pour exactement cette raison.
Pour les petites structures, la surface de 5 m² ou moins exonère de taxe d’aménagement, selon Service-public.fr, mais cela ne dit rien de la taxe foncière.
Abri agrandi, remplacé ou transformé après 2012
Un abri ancien agrandi après 2012 est taxé uniquement sur la surface créée. La partie d’origine reste hors champ, mais l’extension entre dans le régime actuel, avec sa propre déclaration.
Prenons un cas concret : un abri de 8 m² de 2008, agrandi de 7 m² en 2018. Seuls les 7 m² nouveaux sont examinés. Si vous démolissez l’ancien abri pour en bâtir un neuf, c’est en revanche la surface du nouvel abri qui est taxable.
Seuils et valeur forfaitaire
- Surface de plus de 5 m² et hauteur sous plafond d’au moins 1,80 m pour être taxée.
- Valeur forfaitaire 2026 : 892 € par m² hors Île-de-France, 1 011 € en Île-de-France. Ne reprenez pas les montants des années précédentes, plus élevés.
- Les communes peuvent exonérer, à leur choix, les abris soumis à déclaration préalable jusqu’à 20 m².
Ces valeurs servent à estimer la base de calcul, sur laquelle s’appliquent ensuite les taux de la commune et du département. Renseignez-vous en mairie avant de bâtir. Les abris démontables ne bénéficient d’aucune exception.
Prouver que l’abri date d’avant 2012
C’est à vous de prouver l’ancienneté. Je constitue toujours un dossier avec plusieurs pièces, car une seule suffit rarement.
- L’autorisation d’urbanisme d’origine, si elle existe, à demander en mairie.
- Les factures d’achat ou de montage, avec leur date.
- Des photographies datées, en vérifiant les métadonnées des fichiers numériques.
- Les vues aériennes anciennes du Géoportail de l’IGN, grâce à la comparaison dans le temps.
- Des attestations de voisins ou de l’ancien propriétaire.
Si vous avez hérité de l’abri ou acheté la maison avec lui, interrogez le vendeur et regardez l’acte de vente et les diagnostics. Une vue aérienne ancienne reste souvent la preuve la plus parlante, car elle est neutre et datée.
Régulariser un abri ancien non déclaré
La prescription pénale est de 6 ans pour des travaux réalisés sans autorisation, avec une amende pouvant aller de 1 200 € à 300 000 €, selon Service-public.fr. Au-delà, plus de poursuites pénales. Pendant 10 ans, la mairie peut en revanche refuser des demandes d’autorisation sur un bâtiment irrégulier au motif de l’irrégularité initiale.
Attention : ces délais ne purgent pas vos obligations fiscales. Même après 6 ou 10 ans, l’abri doit figurer dans votre déclaration de taxe foncière.
Quelle démarche choisir
Selon la surface, vous déposerez une déclaration préalable ou un permis. Avant tout, demandez un certificat d’urbanisme opérationnel : il indique si votre projet respecte le PLU. En zone ABF, comptez un délai plus long, car l’avis de l’architecte des Bâtiments de France s’ajoute.
Revente et assurance
Un abri non conforme peut compliquer la vente, car l’acheteur ou le notaire peut exiger une régularisation. Côté assurance, un abri non déclaré risque d’être mal couvert en cas de sinistre. Ma recommandation est claire : déclarez l’abri aux impôts, rassemblez vos preuves de date, puis régularisez l’urbanisme si besoin. Sur la taxe abri de jardin construit avant 2012, la taxe d’aménagement ne vous concerne pas, mais la taxe foncière et la conformité, oui.